育休を取りたい。 でも、お金のことが不安。
・育休中は収入が減るけど、ローンや毎月の生活費は払っていける?
・手当って、いつ・いくら入ってくるの?
そんな不安を感じている人も多いと思います。
実際に育休を取ってみて、私が本当に困ったのは次の2つでした。
・手当が「いつ」入ってくるのかわからないこと
・家にいる時間が増えて、むしろ支出が増えたこと
「手取り10割」の制度があると知っていたのに、育休に入った最初の月、手当は1円も振り込まれませんでした。
私は市役所で働く公務員で、これまでに2度の育休を取りました。
FP2級も持っていて、制度については改めて調べ直しています。
この記事でお話しするのは、2回目の育休のことです。
今回は 育休2ヶ月と年休1ヶ月を合わせて、3ヶ月間休みました。
この記事では、私が経験した育休中のお金の流れを、時系列でお伝えします。
育休が終わった今だからわかる「あの時こうしておけばよかった」も、正直に書きました。
【こんな人のための記事です】
・育休までに、お金の面でどんな準備をしておけばいいか知りたい人
・育休中に、どんなことにお金がかかるか知りたい人
・育休を取ろうか悩んでいる人
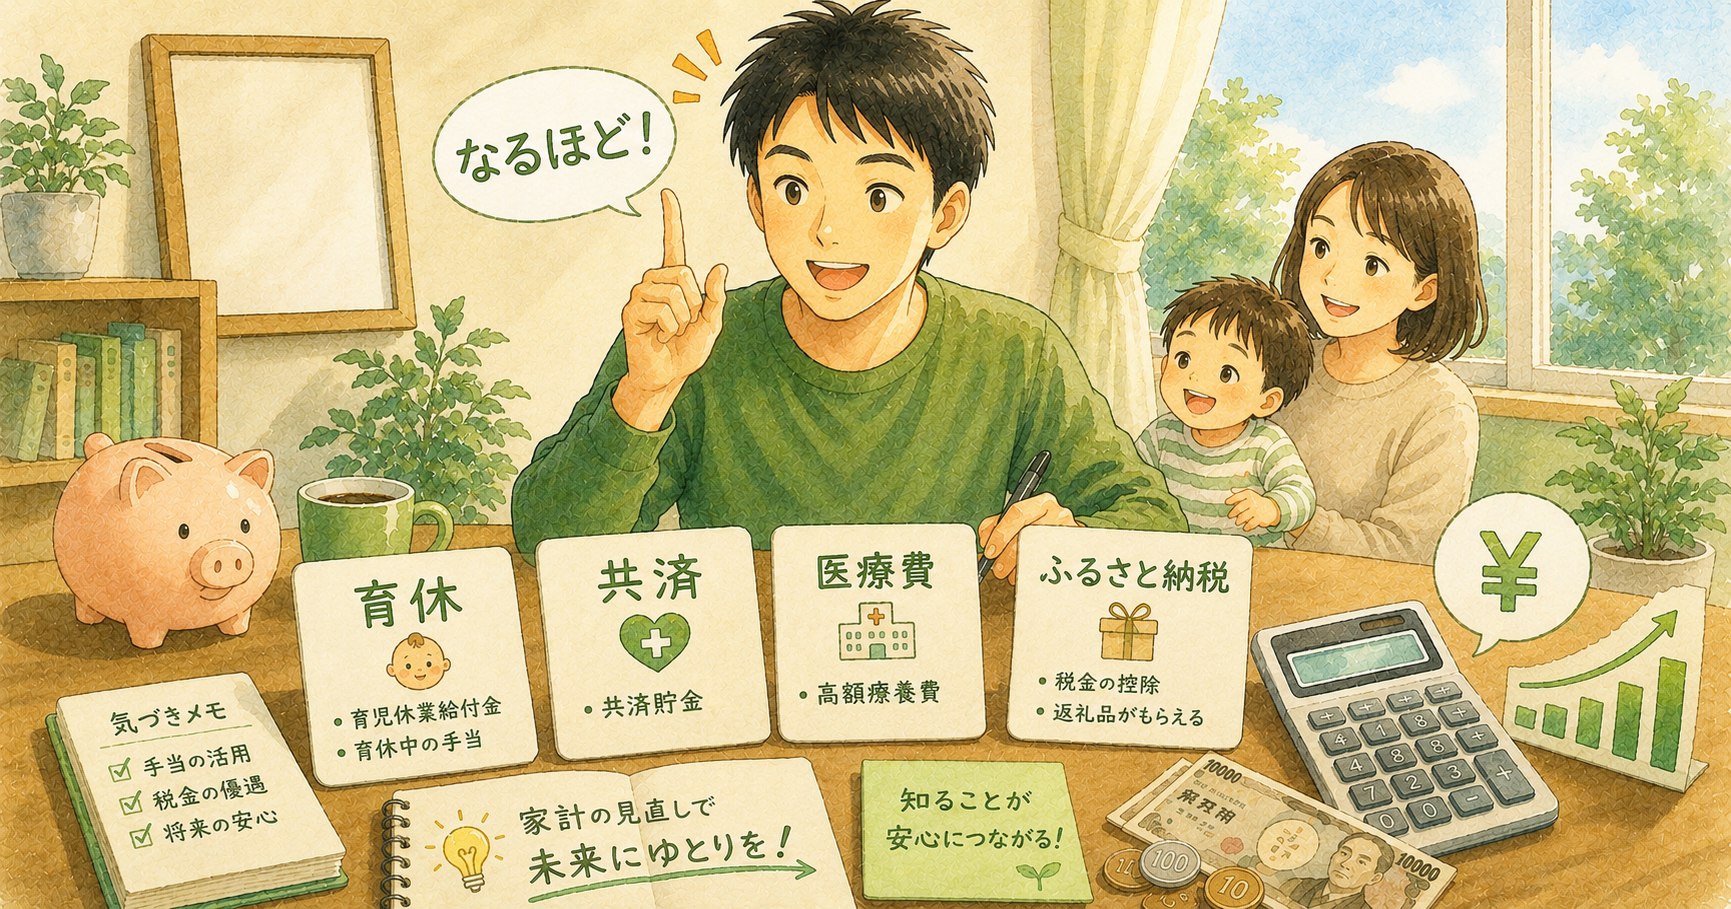
公務員が知っておきたい制度は、こちらの記事でざっくり紹介しています。
この記事では、その中から「育休のお金」に絞って深掘りします。
今回のお話が少しでも皆さんの参考になれば嬉しいです。
「手取り10割」なのに、最初の月は手当ゼロだった
育休の手当が「手取り10割」になる制度があるのを、ご存知でしょうか。
実は、私が1回目の育休を取ったときには、この制度はありませんでした。
2回目の育休で、初めて使えた制度です。
仕組みを簡単に説明します。
条件は次の2つです。
・子どもが生まれてから8週間の間に、14日以上の育休を取ること
・原則として、配偶者も14日以上の育休を取ること
この条件を満たすと、最大28日分だけ、通常の手当(給与の67%)に13%が上乗せされて80%になります。
ここでいう「給与」は、手取りではなく額面のことです。
さらに、育休中の手当は非課税で、社会保険料も免除されます。
要するに、手取りに直すと、働いていたときの手取りに近い額になる、という仕組みです。
これが「手取り10割」と呼ばれている理由です。
なお、2つ目の条件には例外があります。
配偶者が産後休業中のときや、専業主婦(主夫)・自営業などの場合は、配偶者の育休は条件になりません。
パパが出生直後に育休を取るなら、ママは産後休業中のことが多いので、この例外に当たることが多いはずです。
制度の名前は加入先によって違います。
私の共済では「育児休業支援手当金」という名前でした。
会社員の方(雇用保険)の場合は「出生後休業支援給付金」です。
私もこの制度を知ったうえで、育休に入りました。
それでも、育休に入った最初の月、手当は1円も振り込まれませんでした。
手当の初回振込は2ヶ月目の末だった
初めての手当が振り込まれたのは、育休2ヶ月目の月末頃でした。
それまでの間、頭の中ではずっとこんな声がしていました。
「いつ手当が入ってくるんだっけ」
「いざという時の貯金はあるけど、今これに手をつけたくないな」
「しばらくは支出を控えた生活にしなきゃ」
実は、振込される時期については育休に入る2ヶ月前くらいに説明を聞いていました。
でも、ちゃんとメモを取っておらず、出産や育児でバタバタしているうちに忘れてしまいました。
しばらくは貯蓄を切り崩す生活です。
赤字の家計を見て、悲しい気持ちになっていました。
「もし今月も手当が入ってこなかったら、次の固定費の支払いでかなり貯蓄を切り崩すことになる。」
そんなことを、一人でモヤモヤと考えていました。
貯蓄がなかったわけではありません。
ただ、お金の切り分けをしていなかったので、貯蓄を使うことに罪悪感のような抵抗がありました。
あらかじめ切り分けして貯めておけば
「今こんなに払ってしまって大丈夫か。」
と不安になることもなかったでしょうね。
月末頃に手当が振り込まれて、ようやく「これでなんとかなる」と安心できました。
収入減少は夫の分だけではない
収入が減るのは、育休を取る本人だけではありません。
我が家は共働きです。
妻も出産で仕事を休んでいるので、当たり前ですが、妻の収入も減っていました。
つまり、夫婦そろって収入が減ったところに、子どもが一人増えたわけです。
自分の手当だけを計算して「67%なら、まあ大丈夫だろう」と考えていると、世帯で見たときに足りなくなります。
資金計画を立てるときは、ここが抜けないように気をつけてください。
住民税は自分で払う月が来る
普段は給料から天引きされている住民税ですが、育休中で給料が出ない月は、天引きができません。
私の場合、天引きされない月の分は自分で納めることになりました。
12月分は、11月分の給料・ボーナス・年末調整の還付から天引きできました。
年末ごろに休みに入れたのは、結果的に運が良かったところです。
天引きできなかったのは1月分だけで、12,900円でした。
人事課から電話とメールで連絡があり、指定の口座に振り込みました。
12,900円。
大した額ではないと思うかもしれません。
でも、収入がゼロの月の税金だけで12,900円です。
職場や休みに入る時期によって扱いは変わるので、次の3つは事前に確認しておきましょう。
・いくら納めるのか
・どうやって納めるのか
・いつまでに納めるのか
付け加えると、私は前年にふるさと納税をしていたので、その分だけ住民税は減っていました。
ふるさと納税をされている人は育休を取った年は年収が減るため、その年に寄附するふるさと納税は上限額が下がります。
いつも通りの額で寄附する前に、一度シミュレーションしてみてください。
半年を超えると手当は減る
ここは私の体験ではありません。 FPの勉強で得た知識としてお伝えします。
育休の手当は、育休を始めてから180日までは給与の67%。
180日を超えると、50%に下がります。
手取りに直すと、180日までは8割ほど、180日を超えると6割ほどが目安です。
なお、公務員の場合、ここでいう給与は、毎年4〜6月の給与(残業代などの手当も含む)の平均から決まる「標準報酬」という額がもとになります。
もしも3人目の子どもが生まれたら、私は半年くらい育休を取りたいなと思っています。
そのときは、180日を超えたあとに手当が下がることも見込んで準備しておこうと思っています。
本当の落とし穴は支出だった
事前に確認していたのは、収入が減ることでした。
でも、本当に確認しておくべきだったのは支出の方です。
これまで我が家の外食は、月に1回程度でした。
子どもを連れて、夫婦だけで、記念日にみんなで。
本当にたまの外食、という過ごし方です。
ところが育休に入り、夫婦そろって家にいる生活になりました。
これまでと違う生活リズム、日々重なる育児の疲れ。
ついついお昼ご飯を外食に、週末の食事も外食に。
月に1度だった外食は、週に1度まで増えました。
そして、間食も増えました。
毎日のおやつやアイス、デザートなどを買って食べる機会が増えていきました。
外食と間食が増えた結果、それだけで月に多いときで3万円ほど支出が増えていました。
もしかするともっと使っていたかもしれませんが、そこは怖くて、どんぶり勘定で見ないようにしてしまいました。
しかもそれは、手当がまだ1円も入っていない1ヶ月目のことです。
気づいたのは、1ヶ月目が終わり、妻の家計簿を二人で見ながら家計を見直したときでした。
足りない分は、妻が年間の特別費から回して補填してくれていました。
支出が増えていたことにも、妻が補填してくれていたことにも、この見直しまで私は気づいていませんでした。
旅行や記念日に使う予定だったお金です。
夫婦で話し合い、外食を減らすこと、間食も減らすことを頑張ろうということになりました。
それからは外食の回数を減らし、スイーツを買う回数も減らしました。
それでも、一度慣れた生活を変えることは難しく、育児のストレスを言い訳に、また間食が増えてしまいました。
毎週おやつを買うのは避けたかったので、自家製のホットケーキミックスを作り、パンケーキやクッキー、ケーキを焼くようになりました。
りんごのケーキは妻や息子にも好評で、しばらく毎週のように作っていました。
家族が喜んでくれるものを作れたのはよかったのですが、結局、材料費で支出は増えていました。
食後のアイスと、私のお菓子作りの趣味は、今でも続いています。
育休を経て、これまでの生活から大きく変わったのは、 子どもが一人増えたことと、食後のデザートが我が家のスタンダードになったことでした。
我が家では食後のデザートでしたが、ご家庭によってはお酒かもしれませんし、タバコかもしれません。
慣れない育児のストレスの捌け口を、あらかじめ用意・計画しておくことも、先を見据えて検討してみてください。
やってよかったこと・やっておけばよかったこと
ここからは、育休を振り返って「やっていてよかった」「やっておけばよかった」と思ったことをお伝えします。
やってよかった① 固定費の見直し
育休に入る前に、固定費を見直していました。
私には不要だと判断した保険の解約、スマホの乗り換え、年会費がかかるカードなどの解約です。
一つ一つは少額でも、毎月・毎年かかるお金です。
事前に見直していたおかげで月々の支払いが減り、育休中の負担を軽くできていました。
※保険が必要かどうかは、家庭によって違います。
私の場合、保険は不要だと判断した、という話です。
固定費の見直し方は、こちらの記事で詳しく書いています。
やってよかった② 育休のあとに年休を重ねた
私は、育休を先に取り、そのあとに約1ヶ月の年休を重ねました。
育休を先にしたことで、最初の28日分の「手取り10割」をしっかり受け取れました。
そして最後の1ヶ月は年休なので、給料が出ます。
住民税も給料からの天引きに戻り、手元に早くお金が入ってくるので、最後の月は安心して過ごせました。
逆に、年休を先に取ってしまうと、手取り10割の期間が減ってしまいます。
10割の上乗せは、子どもが生まれてから8週間の間に取った育休の日数が対象だからです。
年休の繰越の関係で年休を使い切ろうと考えている人は、取得する順番に気をつけてください。
やっておけばよかった① 育休用の準備資金を分けておく
前半でお伝えした通り、貯蓄はあったのに、使うことに抵抗がありました。
いざという時の貯蓄とは別に、「育休用の準備資金」を分けて用意しておくべきでした。
育休は、失業と違って、いつ来るか分かっているイベントです。
だからこそ、前もって切り分けて準備しておけます。
やっておけばよかった② 振込日をメモしておく
振込日は事前に聞いていたのに、メモを取らずに忘れてしまいました。
聞いたらその場でメモして、夫婦で共有しておく。
それだけで、あのモヤモヤはかなり減ったはずです。
育休前のお金チェックリスト
実は、育休前に大まかな収支のシミュレーションはしていました。
ただ、見ていたのは固定費と食費くらいで、あとは「なんとかなるだろう」でした。
実際に困ったのは、そのシミュレーションから抜けていたところです。
これから育休を取る人は、次の項目を確認してみてください。
□ 手当の初回振込はいつか ← 私はここを失敗しました
□ 手当が入るまでの生活費を、ほかの貯蓄と分けて用意したか
□ 配偶者の収入はどれくらい減るか
□ 住民税を自分で払う月はあるか(金額・払い方・期限)
□ 外食や間食が増えた分を見込んだか ← 私はここを失敗しました
□ 毎月の固定費を見直したか
最後に
「子どもの成長をすぐそばで見たい。」
「今しかない時間を一緒に過ごしたい。」
「大変な育児を夫婦で乗り越えるんだ。」
そう思って育休をとり、夫婦でその瞬間を楽しんだり、苦しさを乗り越えたりすることは、とても素敵なことだと思います。
お金なんかのために、喧嘩したり、ストレスを抱え込んだり、余計なことを考えて疲れたりすることがないように。
出産、育休の前に、ご夫婦でよく話し合って計画を立ててみてください。
思うようにいかないこともたくさんあります。
それでも、育児をしながらその合間に全部を立て直すよりは、ずっと楽になります。
皆さんが取られた育休をこの先、思い返した時に
「あぁ、育休をとってよかった。」
と振り返ることができるいい思い出にできるように準備をしておきましょう。
最後までお読みいただきありがとうございました。
私の話が、少しでもお役に立てば嬉しいです。
コメント